Equiparação hospitalar Regras atualizadas pela IN RFB nº 2.343/2026

Equiparação hospitalar para clínicas de promoção da saúde

Sua clínica pode estar utilizando presunção de 32% de IRPJ e 32% de CSLL quando poderia utilizar 8% e 12%

Para serviços elegíveis, 8% de IRPJ e 12% de CSLL. Possível economia de aproximadamente 70% nos períodos futuros e recuperação dos últimos 60 meses.

Procedimento inteiramente administrativo, com entendimento sumulado pela Receita Federal.

Conteúdo informativo. O enquadramento depende da atividade, da estrutura e da documentação de cada clínica.

Presunção de lucro Serviços elegíveis
IRPJ 32→8%
CSLL 32→12%

Percentuais de presunção sobre a receita bruta, conforme os requisitos legais

Serviços hospitalares•Tema 217 STJ•RDC 50•IRPJ e CSLL•Segregação de receitas•Sociedade empresária•

Ponto de partida

Sua clínica realiza procedimentos, exames ou terapias além de consultas?

Receitas de atividades compatíveis com serviços hospitalares podem utilizar percentuais de presunção de 8% no IRPJ e 12% na CSLL, desde que a empresa e a operação atendam aos requisitos legais.

Sua clínica cresceu. A forma de tributar as receitas acompanhou essa evolução?

Entender o que deve ser separado

IRPJ e CSLL

Presunção geral de serviços e serviços hospitalares elegíveis

A diferença está na base de cálculo presumida, aplicada sobre a receita bruta de cada atividade.

Presunção geral

32% de IRPJ e 32% de CSLL

  • Percentual aplicado à receita de prestação de serviços em geral.
  • Pode estar sendo utilizado quando consultas, exames, procedimentos e terapias são lançados da mesma forma.
  • Sem segregação, a clínica pode perder clareza sobre o tratamento tributário de cada receita.
Serviços hospitalares elegíveis

8% de IRPJ e 12% de CSLL

  • Aplicável às receitas de atividades compatíveis com serviços hospitalares.
  • Exige que a empresa e a operação atendam aos requisitos legais.
  • Possível economia de aproximadamente 70% nos períodos futuros e recuperação dos últimos 60 meses.
Nota de precisão

As receitas devem ser segregadas. A redução não se aplica automaticamente à receita total da clínica quando há consultas e atividades não enquadradas. O procedimento é inteiramente administrativo, com entendimento sumulado pela Receita Federal, e não representa promessa de resultado.

Para quem é a análise

A análise costuma fazer sentido para clínicas que:

Medicina, odontologia, fisioterapia, radiologia, psiquiatria, diagnóstico, terapia e outras atividades de promoção da saúde, sempre com análise da atividade efetiva, da estrutura e da documentação.

01

Estão no Simples em crescimento e atendem aos demais requisitos do Tema 217 do STJ

Proximidade do teto, expansão e dúvida sobre a migração ao Lucro Presumido.

02

Estão no Lucro Presumido, com estrutura elegível

Carga elevada de IRPJ e CSLL, revisão das notas e recuperação de 60 meses.

03

São unipessoais e atendem aos requisitos do Tema 217 do STJ

Mantêm ISS fixo e ainda não compararam essa vantagem com a base reduzida de IRPJ e CSLL.

04

Realizam procedimentos, exames ou terapias além de consultas

Adequação à RDC 50, segregação das receitas e planejamento tributário.

05

Cresceram, mas o regime tributário ficou igual

06

Emitem notas fiscais sem separar cada tipo de serviço

07

Têm dúvida sobre sociedade empresária, elemento de empresa ou registro na Junta Comercial

08

Querem verificar períodos anteriores passíveis de revisão, em até 60 meses

Quebra de objeção

Equiparação hospitalar não depende apenas do nome da clínica ou do CNAE

A atividade é analisada de forma objetiva. A segurança do enquadramento depende de prova.

Análise do enquadramento

Fazem parte da análise:

  • Atividade efetivamente prestada.
  • Sociedade empresária, de fato e de direito.
  • Normas sanitárias, alvará e aderência à RDC 50 da Anvisa.
  • Local de prestação dos serviços.
  • Emissão das notas fiscais.
  • Segregação das receitas.
  • Regime tributário atual e simulação de Lucro Presumido.
  • Histórico fiscal e períodos passíveis de revisão.
Nota de precisão

O Tema 217 do STJ adota interpretação objetiva da expressão “serviços hospitalares”, considerando a atividade realizada e excluindo simples consultas em consultório. Isso não elimina riscos: a segurança depende da natureza do serviço, da sociedade empresária, da Anvisa, da documentação e da segregação. Jurisprudência não substitui prova.

Checklist da clínica

Sete pontos devem ser verificados antes de qualquer conclusão

O enquadramento parte da atividade efetivamente prestada, da estrutura empresarial e dos documentos.

Iniciar uma conversa
01 Regime e simulação

Qual é o regime de tributação atual? Há simulação de Lucro Presumido, considerando também o ISS fixo, quando aplicável?

02 Serviços prestados

Qual é a descrição detalhada dos serviços? Consultas simples permanecem separadas dos procedimentos, exames, terapias e serviços de apoio elegíveis.

03 Estrutura societária

CNAEs, contrato social, registro na Junta Comercial e elemento de empresa. A empresa precisa estar organizada, de fato e de direito, como sociedade empresária.

04 Anvisa e RDC 50

Alvará sanitário, licenças e aderência às normas da Anvisa (RDC 50). As atribuições 1 a 4 da RDC 50/2002 orientam a identificação das atividades assistenciais, com relevância para atendimento, diagnóstico e terapia.

05 Local de prestação

Onde os procedimentos são realizados e qual é a documentação do estabelecimento. Procedimentos em ambiente de terceiro não são automaticamente excluídos, mas o local e a operação precisam cumprir os requisitos sanitários e documentais aplicáveis.

06 Notas fiscais e segregação

As notas segregam cada tipo de serviço? A forma de emissão e a separação das receitas sustentam o enquadramento.

07 Histórico fiscal

Quais períodos anteriores são passíveis de revisão, em até 60 meses, e que documentos sustentam cada competência?

Enquadramento

O que pode entrar, o que fica separado e o que não se aplica

Regras da IN RFB nº 1.700/2017, art. 33, conforme alteração da IN RFB nº 2.343/2026.

01

Serviços hospitalares e de apoio

Serviços hospitalares e de auxílio diagnóstico e terapia, como fisioterapia, fonoaudiologia, patologia clínica, imagenologia, radiologia, medicina nuclear, radioterapia, quimioterapia, diálise e anestesiologia, entre outros previstos na norma.

02

Consultas médicas simples

Ficam separadas, ainda que realizadas no interior de hospitais, ressalvada a parcela da receita decorrente da prestação de serviços hospitalares propriamente ditos.

03

Forma societária

A prestadora precisa ser organizada, de fato e de direito, como sociedade empresária. A regra não se aplica à sociedade simples nem ao empresário individual.

04

Local e requisitos sanitários

A prestadora deve atender às normas da Anvisa, o que inclui ambientes desenvolvidos conforme a RDC 50/2002, comprovados por alvará da vigilância sanitária estadual ou municipal. Serviços em ambiente de terceiro não são automaticamente excluídos, mas local e operação precisam cumprir os requisitos aplicáveis.

05

Cessão de mão de obra médica

A regra não se aplica quando o serviço consiste na cessão de profissionais médicos a unidades hospitalares, sem responsabilidade direta da pessoa jurídica pelo atendimento ao paciente, pela organização, pela execução ou pelos riscos da atividade.

Ressalva

A enumeração é informativa. A aplicação depende da atividade efetiva de cada clínica e da documentação que a comprova.

Regime e estrutura

Regime, estrutura societária e segregação de receitas precisam ser vistos em conjunto

A migração de regime, a adequação societária e a segregação de receitas podem gerar tratamento tributário mais eficiente. Para isso, é preciso:

Limite da análise

O enquadramento não é automático e não decorre apenas do CNAE ou do nome da clínica. A redução também não alcança, por si só, a receita total quando há consultas e atividades não enquadradas.

Verificar os critérios de enquadramento
01

Simular o Lucro Presumido a partir do regime atual

02

Separar as receitas de consultas das de procedimentos, exames e terapias

03

Comparar o ISS fixo com a base reduzida de IRPJ e CSLL, nas sociedades unipessoais que atendem aos requisitos do Tema 217 do STJ

04

Verificar contrato social, registro na Junta Comercial e elemento de empresa

05

Organizar a emissão das notas fiscais por tipo de serviço

06

Revisar notas e apurações dos períodos passíveis de revisão

Como funciona

Da triagem à adequação da clínica

Uma sequência para verificar o enquadramento, organizar a documentação e estruturar os próximos passos.

01

Triagem inicial

Especialidade, serviços prestados, regime tributário e percentual da receita vindo de consultas, exames, procedimentos e terapias.

02

Análise documental

Contrato social, registro na Junta Comercial, CNAEs, alvará sanitário, licenças, notas fiscais e documentos do local de atendimento.

03

Enquadramento

Avaliação da atividade efetiva, da sociedade empresária, da aderência à RDC 50/Anvisa e da separação entre consultas e procedimentos.

04

Simulação de regime

Comparação entre o regime atual e o Lucro Presumido, com a base reduzida de IRPJ e CSLL e, quando aplicável, o ISS fixo.

05

Adequação e períodos anteriores

Adequação societária e fiscal, quando indicada, e verificação dos períodos passíveis de revisão, em até 60 meses, pela via administrativa.

06

Acompanhamento

Manutenção da segregação das receitas, das notas fiscais e da documentação sanitária ao longo do tempo.

A análise organiza a decisão. Não representa promessa de economia, de recuperação de valores ou de enquadramento automático da clínica.

Informações para a análise

Documentos que costumam compor a análise

A primeira conversa pelo WhatsApp começa com informações gerais. Arquivos serão solicitados, se necessários, em canal seguro e após a definição do atendimento.

Privacidade e sigilo

Não envie dados de pacientes, prontuários ou nomes de procedimentos individualizados por pessoa. A análise é empresarial e fiscal, sem dados clínicos identificáveis.

Enviar informações gerais
01

Descrição dos serviços prestados e da especialidade da clínica

02

Percentual da receita por consultas, exames, procedimentos e terapias

03

Regime de tributação atual: Simples, Lucro Presumido ou Lucro Real

04

Contrato social, CNAEs e registro como sociedade empresária na Junta Comercial

05

Alvará sanitário e licenças do local de atendimento

06

Indicação de sede própria ou de procedimentos realizados em terceiros

07

Notas fiscais e forma de segregação de cada tipo de serviço

08

Apurações e recolhimentos de IRPJ e CSLL dos períodos passíveis de revisão

Sinais de cautela

A equiparação não deve ser presumida quando:

O enquadramento depende de prova, e não apenas de nomenclatura ou de jurisprudência.

01

O CNAE é o único argumento

02

A clínica presta apenas consultas simples

03

A empresa é sociedade simples ou empresário individual

04

Não há alvará sanitário ou aderência às normas da Anvisa

05

As notas fiscais não segregam cada tipo de serviço

06

O serviço é cessão de mão de obra médica a unidades hospitalares

07

O local e a operação não cumprem os requisitos sanitários e documentais

08

A decisão se apoia só em jurisprudência, sem documentos

Trabalho multidisciplinar

Jurídico, contabilidade e gestão da clínica precisam trabalhar com a mesma fotografia

A análise jurídica verifica os critérios de enquadramento e os riscos. A contabilidade e a gestão da clínica demonstram a atividade efetiva, a estrutura e a emissão das notas.

O objetivo não é substituir profissionais que já acompanham a empresa, mas organizar uma decisão comum, documentada e sustentável.

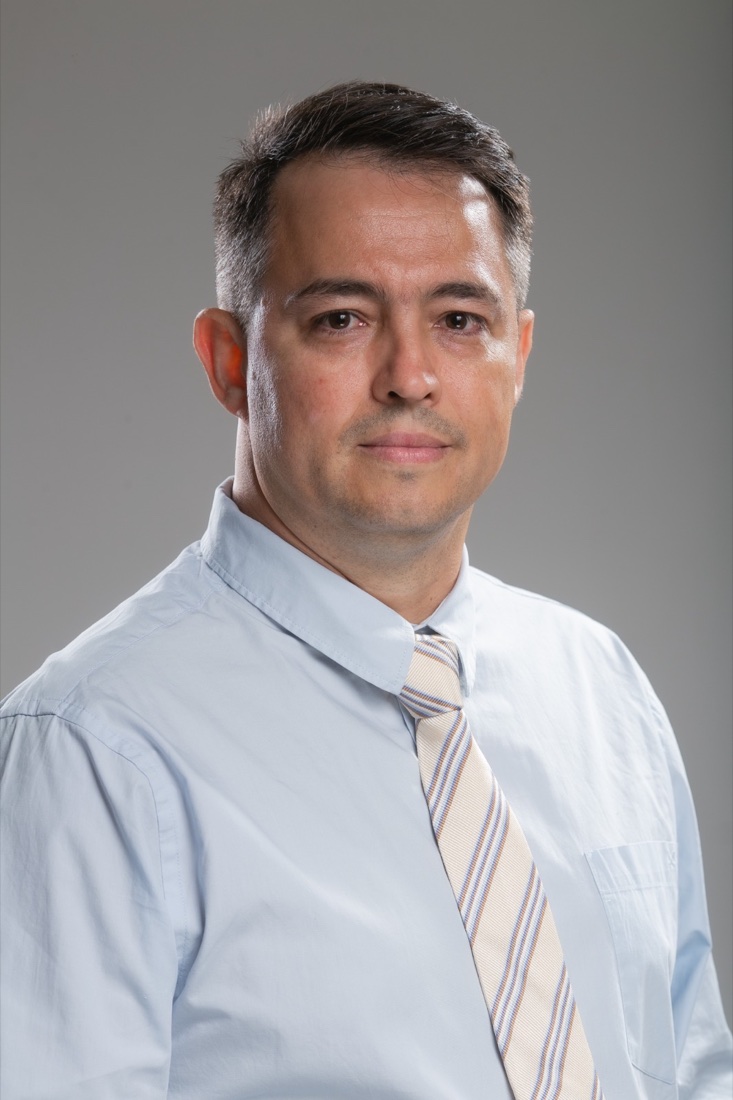
Dr. Pedro Henrique Tomazini Gomes no escritório

Quem conduz

Pedro Tomazini Advocacia

OAB/PR 31.879 · OAB/SP 293.673

Formado em 2001 na Universidade Estadual de Londrina - UEL, com mais 25 anos de advocacia, atuando no direito empresarial e tributário. O escritório conta com uma equipe multidisciplinar, reunindo experiência prática consolidada e reforço técnico especializado para atender demandas de planejamento e regularidade tributária com profundidade e segurança jurídica.

Mais de 20 anos de atuação Equipe multidisciplinar Foco em planejamento e regularidade tributária
Falar com o escritório
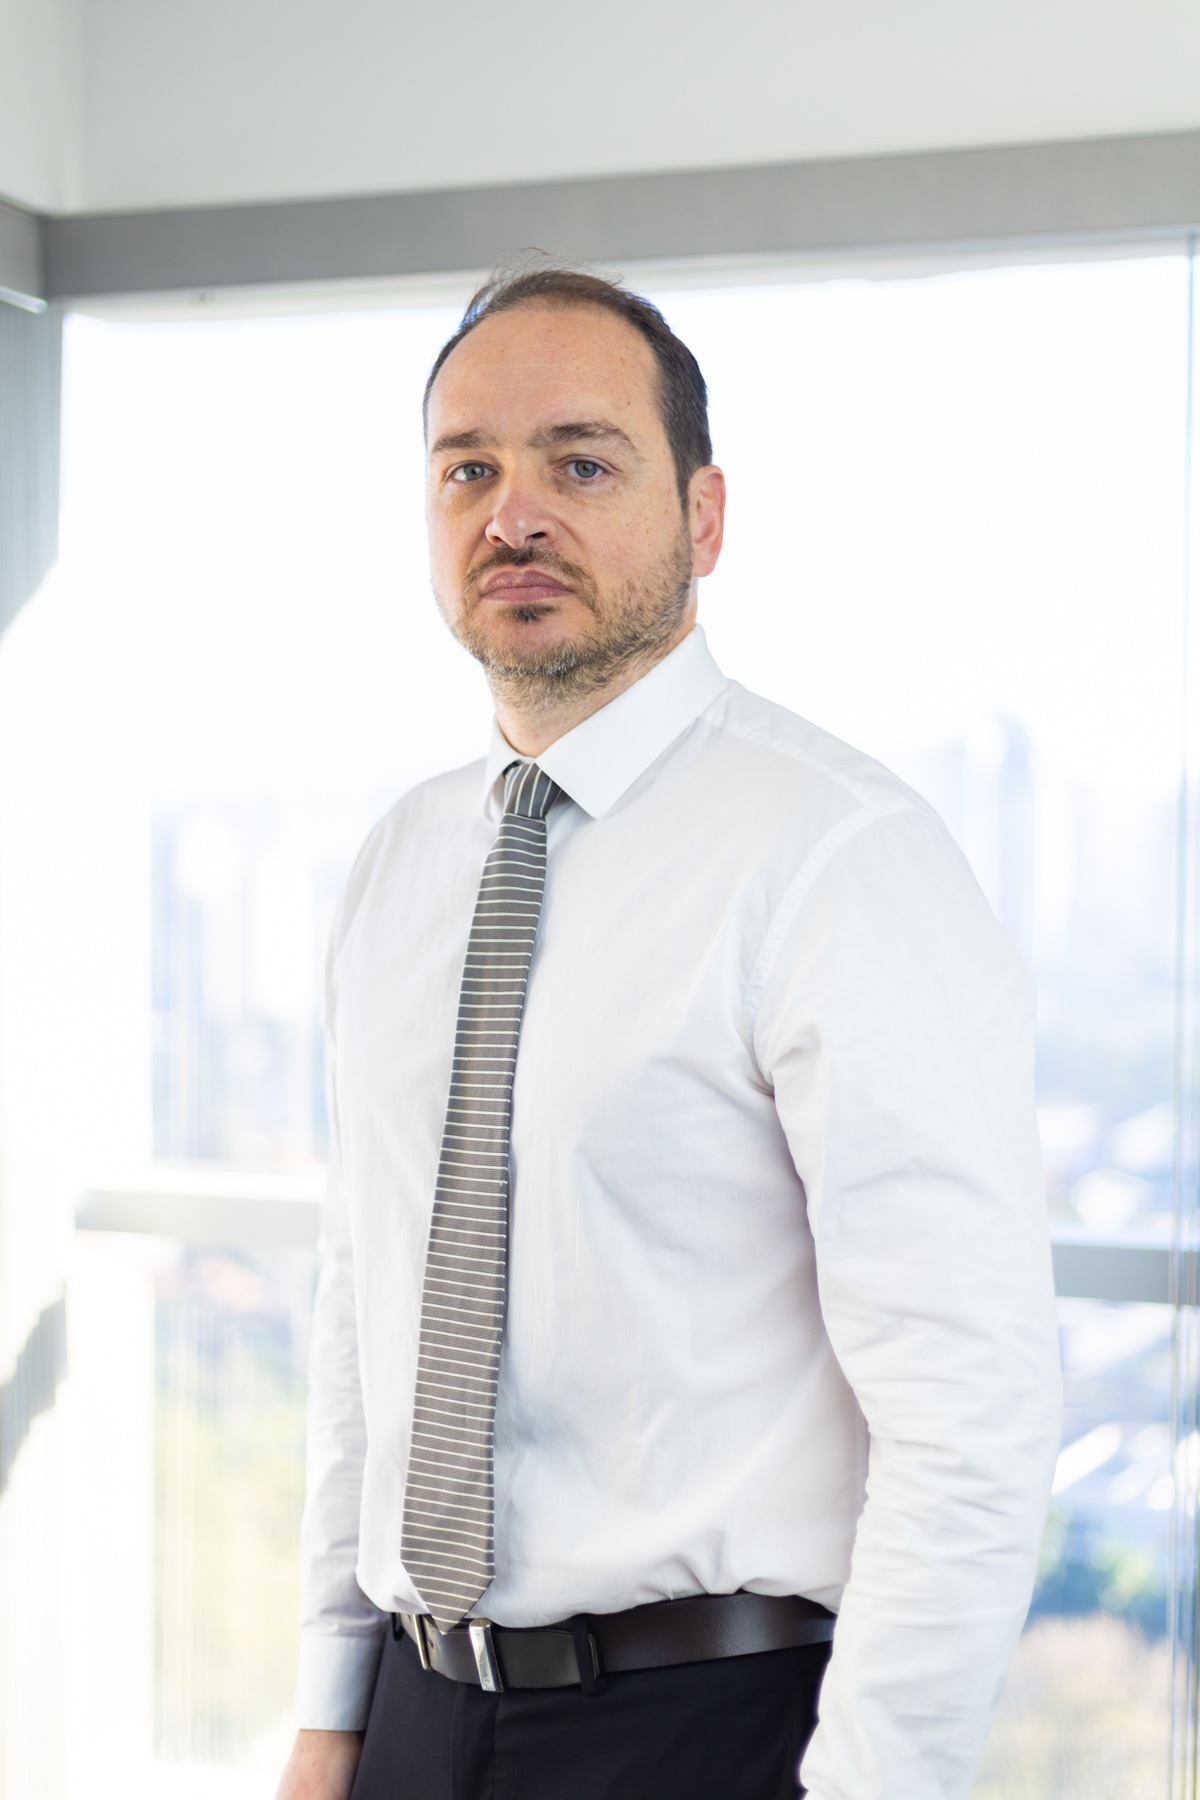
Dr. Ricardo Koch Schwab

Dr. Ricardo Koch Schwab

OAB/PR 93.860

Formado na UNICURITIBA em 2006, Ricardo integra a equipe reforçando a atuação do escritório com especialização técnica em auditoria e estratégia tributária. Sua contribuição está voltada à análise aprofundada de dados fiscais e à estruturação de soluções alinhadas às melhores práticas do setor.

Pós-Graduação em Auditoria Fiscal Certificação de Estrategista Tributário
Falar com o escritório

Perguntas frequentes

Entenda os limites e cuidados antes de rever o enquadramento

Só hospitais podem aplicar a equiparação?

Não. O Tema 217 do STJ adota interpretação objetiva da expressão “serviços hospitalares”, considerando a atividade realizada. Ainda assim, a segurança depende da natureza do serviço, da sociedade empresária, da Anvisa, da documentação e da segregação.

Toda a receita da clínica passa a usar 8% de IRPJ e 12% de CSLL?

Não. A redução se aplica às receitas de serviços elegíveis. Consultas simples e atividades não enquadradas permanecem separadas, e a redução não se aplica automaticamente à receita total.

O CNAE resolve o enquadramento?

Não. A equiparação hospitalar não depende apenas do nome da clínica ou do CNAE. Atividade efetiva, sociedade empresária, normas sanitárias, local de prestação, notas fiscais e segregação de receitas fazem parte da análise.

Sociedade simples ou empresário individual podem usar a regra?

Segundo a IN RFB nº 1.700/2017, na redação dada pela IN RFB nº 2.343/2026, a regra não se aplica à pessoa jurídica organizada sob a forma de sociedade simples nem ao empresário individual. É preciso ser sociedade empresária, de fato e de direito.

Procedimentos realizados em ambiente de terceiro ficam de fora?

Não automaticamente. O local e a operação precisam cumprir os requisitos sanitários e documentais aplicáveis, com a respectiva comprovação.

Clínicas do Simples Nacional podem ser analisadas?

Sim, especialmente as que estão em crescimento, atendem aos demais requisitos do Tema 217 do STJ e têm dúvida sobre a migração ao Lucro Presumido. A análise compara os regimes, e não parte de uma conclusão pronta.

É possível rever períodos anteriores?

Há um horizonte de até 60 meses a ser verificado, pela via administrativa, conforme o regime, a documentação e a comprovação do enquadramento em cada período. A análise precede qualquer conclusão sobre valores.

É preciso enviar dados de pacientes?

Não. A análise é empresarial e fiscal. Não é necessário, e não deve ser enviado, nenhum dado de paciente, prontuário ou nome de procedimento individualizado por pessoa.
Próximo passo

O enquadramento da clínica deve refletir a atividade realmente prestada

Organize serviços, sociedade, alvará sanitário, notas fiscais e regime tributário antes da decisão.

Verificar os critérios no WhatsApp O contato não representa contratação automática, enquadramento garantido ou promessa de economia.
Verificar o enquadramento